
Резюме
Анализът разглежда публичните инвестиционни разходи в България за периода 2015–2024 г. Направено е сравнение между актуализирания годишен план по Закона за държавния бюджет на Република България и отчетеното изпълнение по данни на Министерството на финансите и Сметната палата. Одитните доклади на Сметната палата позволяват по-подробно проследяване на причините за отклоненията, включително промени по бюджетите на първостепенните разпоредители, пренасочване на средства и реално неизпълнение на инвестиционни дейности.
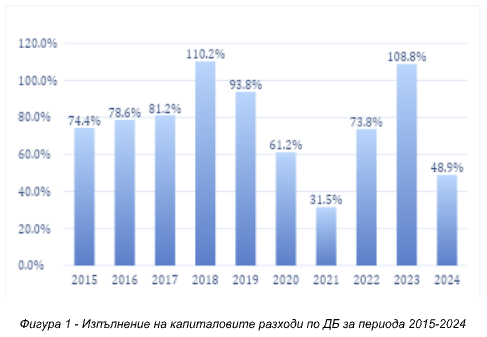
За по-голямата част от периода капиталовите разходи по ДБ остават под годишните разчети, като изключения са 2018 и 2023 г., когато е отчетено преизпълнение. Най-често отклоненията са свързани със забавени, обжалвани или неприключили обществени поръчки, нереализирани инвестиционни проекти, промени в бюджетните приоритети и преструктуриране на средства към текущи разходи или капиталови трансфери. След 2020 г. влияние оказват и пандемията, ръстът на цените на строителните материали и труда, както и забавянето на отделни проекти. При интерпретацията на разликата между план и отчет следва да се има предвид, че тя не винаги представлява чисто неизразходван ресурс: в редица години значителна част от първоначално планираните капиталови средства е пренасочвана към други бюджетни пера.
През периода 2015-2024 г. изпълнението на капиталовите разходи често изостава спрямо планираните нива, като основните причини са сходни през годините. В отделни години върху изпълнението въздействат и специфични фактори. Пандемията от COVID-19 води до преструктуриране на капиталови средства към противоепидемични и текущи разходи, забавяне на инвестиционни дейности и допълнителни затруднения при възлагането на обществени поръчки. През 2021 г. негативен ефект оказва и значителното поскъпване на строителните материали и труда.
Наред с тенденцията към неизпълнение, през някои години се наблюдава преизпълнение на капиталовите разходи, обусловено от предоставянето на допълнително финансиране и последващи промени по бюджетите. Това се свързва основно с реализацията на мащабни инфраструктурни проекти, инвестиции в отбраната и финансиране на общински инвестиционни инициативи. През последните години влияние върху отчетените резултати оказва и механизмът на Националната програма за капиталови разходи, който позволява значително преразпределение на ресурси към конкретни проекти и трансфери в рамките на бюджетната година.
За целия анализиран период сумарното неизпълнение спрямо разчетите на ДБ се оценява на около 6,4 млрд. лв.
В заключение, данните за ДБ показват трайно отклонение при превръщането на годишните капиталови разчети в реално изпълнени инвестиции. Отклоненията се обясняват едновременно с административни и процедурни забавяния и със значителни бюджетни преструктурирания. Най-слабо е изпълнението през 2021 г., а 2018 и 2023 г. се открояват с преизпълнение на планираните капиталови разходи. В допълнение е представено изпълнението на капиталовите разходи по КФП за същия период.
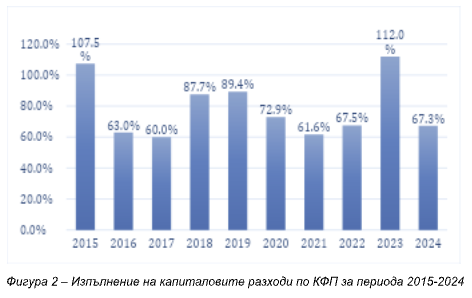
Поглед върху изпълнението на капиталовите разходи по КФП (Фигура 2) показва, че през по-голямата част от изследвания период капиталовите разходи също остават под годишните разчети, като изключения са 2015 и 2023 г. Основен фактор за динамиката при КФП е изпълнението на проектите, съфинансирани по програмните периоди на ЕС. В техния край – през 2015 и 2023 г. се наблюдава ръст на разплащанията по приключили или приключващи проекти, а в началото на периодите усвояването на разходите е по-слабо, заради административни процедури и други причини за забавяне. Усвояването на капиталовите разходи при общините също оказва значително въздействие върху цялостното изпълнение, като в определени години обуславя и част от разликата при изпълнението на инвестиционните разходи по ДБ с тези по КФП и сектор ДУ. Агрегираната сума на неизпълнените капиталови разходи по КФП възлиза на 15 296 млн. лв. за целия период.
В подробния анализ се добавят повече данни за изпълнението на капиталовите инвестиции по КФП, както и кратко обяснение за отклоненията в контекста на ДБ и на КФП.
Пълният текст на анализа е достъпен на https://www.fiscal-council.bg/bg